Ипотека на машиноместо в новостройке на этапе строительства
Как устроена ипотека на машиноместо в строящемся доме
Ипотечный кредит на машиноместо возможен до завершения строительства, если банк принимает объект и договор как подходящие для финансирования. Заемщик получает целевой кредит, а застройщик обязуется передать место после окончания работ. Условия кредита — первоначальный взнос, срок, график платежей и обеспечение — закрепляются в кредитном договоре.
При строительстве по Федеральному закону № 214-ФЗ приобретение обычно оформляют договором участия в долевом строительстве (ДДУ). Он подлежит государственной регистрации, после которой возникают права требования к застройщику. Банк проверяет проект договора до выдачи средств, поскольку описание объекта и порядок расчетов влияют на возможность оформить залог.
Чем машиноместо отличается от квартиры как объект сделки
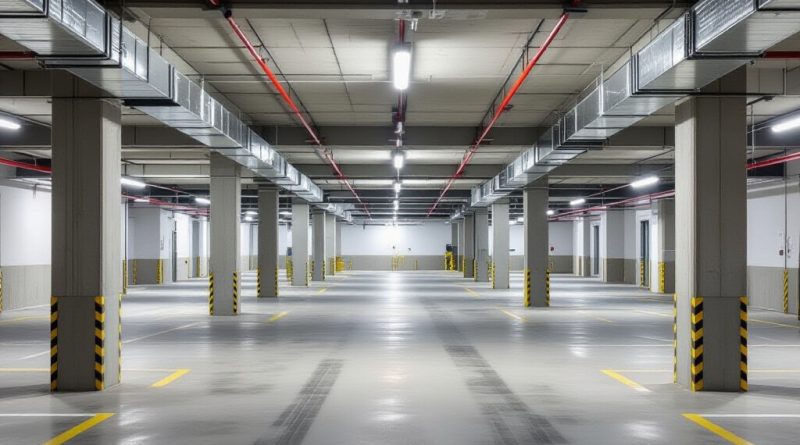
Машиноместо предназначено для размещения транспортного средства и не является жилым помещением. Для него указывают площадь, расположение в паркинге и границы, обозначенные на плане. После завершения строительства объект должен быть поставлен на кадастровый учет как отдельное недвижимое имущество. Площадь и конфигурация места могут отличаться от квартиры: у машиноместа могут быть открытые границы, заданные разметкой или конструктивными элементами. Дополнительную информацию о паркинге можно найти по адресу https://xn--80abdkakqodr2b6a9gsa.xn--p1ai/parking.
Договор должен позволять однозначно определить объект: обычно в нем приводят номер, этаж или уровень паркинга, проектную площадь и ссылку на графический план. Номер места сам по себе не заменяет описание границ.
Что служит залогом до завершения строительства
До регистрации собственности предметом обеспечения обычно становятся права требования заемщика по ДДУ. Это право получить машиноместо, соответствующее договору, после его строительства. Залог оформляется по условиям кредитного договора и регистрируется в установленном порядке. После передачи объекта и регистрации собственности обеспечением становится само машиноместо; изменение предмета залога оформляют с учетом договора и требований банка.
Договор и проверка условий сделки
До подписания документов сопоставляют условия ДДУ, кредитного договора и проектной документации. В них должны согласовываться описание места, срок передачи, порядок оплаты и действия сторон при изменении проекта. Отдельно проверяется, допускает ли банк залог прав требования по конкретному договору и объекту.
Какие характеристики объекта сверить с документами
План паркинга и договор сверяют по номеру места, этажу, площади, расположению относительно проездов, колонн и стен. Следует проверить, включены ли в описание границы объекта и предусмотрены ли допустимые изменения площади. Разница между проектной и фактической площадью может повлиять на приемку или расчеты, если договор связывает с ней последствия.
После строительства фактические границы и характеристики должны соответствовать техническому плану и сведениям кадастрового учета. Машиноместо не следует путать с правом пользования общей частью паркинга: предмет сделки должен быть обозначен как самостоятельный объект, если предполагается отдельная регистрация собственности.
Какие сведения о застройщике и проекте изучить
Проверяют разрешение на строительство, проектную декларацию, планируемый срок ввода дома и сведения о способе финансирования строительства. Для ДДУ существенны срок передачи машиноместа, описание объекта и порядок расчетов. Банк может отказать, если застройщик, проект или договор не соответствуют его требованиям, а также если в документах есть противоречия или объект нельзя определить.
Этапы оформления кредита и регистрации
Обычно сначала банк оценивает платежеспособность заемщика и документы на объект. Затем согласуются условия кредитования и текст договора приобретения. После подписания ДДУ его направляют на государственную регистрацию; кредитные средства перечисляются в порядке, предусмотренном договорами. При использовании счета эскроу деньги застройщик получает после наступления предусмотренных законом условий раскрытия счета.
Какие документы нужны заемщику и для сделки
От заемщика запрашивают документы, подтверждающие личность, доходы и занятость, а также сведения о действующих кредитных обязательствах. Перечень устанавливает банк. Для сделки предоставляют проект ДДУ, план машиноместа, документы по проекту и застройщику, а также подтверждение первоначального взноса, если он предусмотрен условиями кредита. Банк может запросить дополнительные материалы для проверки правового статуса объекта.
Что меняется после ввода дома и оформления собственности
После ввода дома застройщик передает объект по акту. Затем оформляют технический план и кадастровый учет, если они не выполнены ранее, и регистрируют право собственности в Едином государственном реестре недвижимости. Право требования прекращается, а залог оформляют на готовое машиноместо. Заемщик продолжает погашать кредит по согласованному графику: регистрация собственности сама по себе не прекращает кредитные обязательства.
Риски и действия при изменении обстоятельств
Кредитный договор действует отдельно от обязательств застройщика. Поэтому задержка передачи объекта не приостанавливает платежи автоматически. При изменении сроков или параметров нужно изучить условия ДДУ, получить письменные сведения о причинах и сроках изменений и уведомить банк, если этого требует кредитный договор.
Задержка строительства и изменение параметров машиноместа
Перенос срока ввода дома может отложить передачу места и регистрацию собственности, но сам по себе не означает прекращения ДДУ. Если изменились площадь, расположение или границы машиноместа, следует сопоставить новую документацию с зарегистрированным договором. Существенные изменения оформляются в установленном порядке; согласие заемщика и банка может потребоваться, если затронуты предмет залога или условия кредита.
Отказ банка, расторжение договора и сохранение обязательств по кредиту
До выдачи кредита банк вправе не одобрить сделку из-за финансовой оценки заемщика, условий договора или статуса объекта. Если кредит уже выдан, расторжение ДДУ не аннулирует долг автоматически. Порядок возврата средств и погашения кредита зависит от оснований расторжения, расчетов с застройщиком и условий кредитного договора. До изменения платежей или прекращения договора обязательства заемщика сохраняются в прежнем объеме, если стороны не оформили иное.